3亿多老年人口筑起的巨大基数,与有效需求不足、供给错配的现实之间,横亘着一道亟待跨越的鸿沟。而对于医疗器械企业而言,这道鸿沟的另一侧,正是一个正在加速释放的万亿级市场。
一、大银发经济:从9万亿到30万亿的跃迁
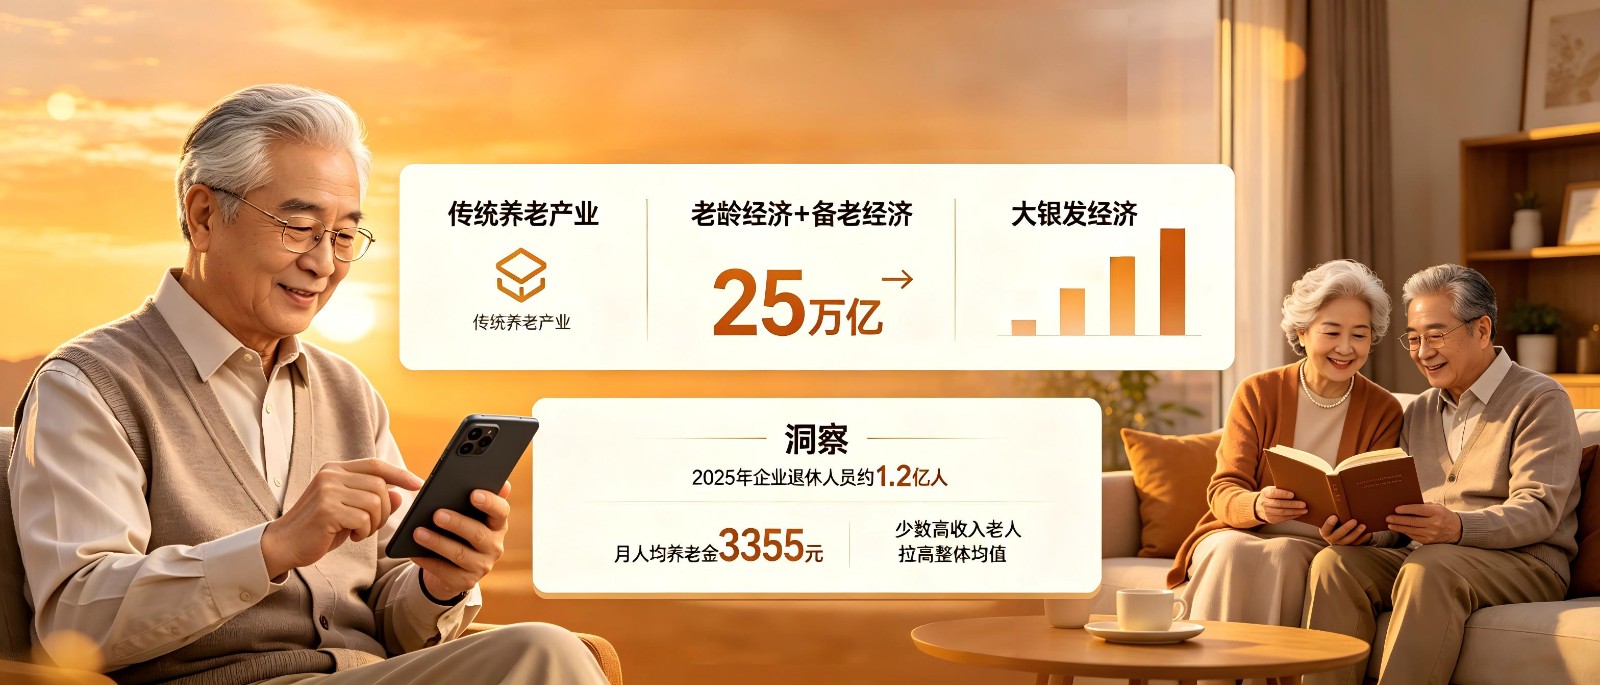
银发经济的内涵正在被重新定义。从传统的“养老产业”,扩展为覆盖“老龄经济+备老经济”全维度的“大银发经济”范式。数据显示,2025年我国60岁以上老年人口已达3.23亿,占总人口比重23%,银发经济市场规模突破9万亿元。预计2026年将达10.8万亿元,2030年有望攀升至25万亿元,2035年更将突破30万亿元。老年消费正从“生存型”向“悦己型”升级,银发经济增速显著高于同期GDP增速。
但规模不等于机会均等。老年群体的消费能力呈现显著分化——少数高收入老人拉高了整体均值,多数老年人收入仍处于低位。数据显示,2025年全国企业退休人员约1.2亿人,月人均养老金3355元。这意味着,真正具备市场价值的,是那批“有支付能力的新老人”。
二、结构性困局:养老机构的“高需求低入住”悖论
一个令人深思的现象是:养老需求旺盛,养老机构却住不满。截至2025年底,全国养老机构3.9万个,养老服务床位768万张。然而,65岁以上老年人入住养老机构的比例仅为1%,养老机构平均入住率约为45%,部分区域空置率甚至超过60%。
这并非需求不足,而是供需错配。大量养老床位集中在以住养功能为主的传统养老院,而失能、半失能、失智老年人需要的,是专业化的医疗护理、康复训练、认知症照护——这些恰恰是当前机构最难提供的服务。与此同时,护理人员缺口超500万,新入职养老护理员流失率达40%至50%。更根本的矛盾在于支付能力:质量安全有保证的普惠养老服务,广大中低收入家庭“用不起”。
这一结构性困局揭示了一个关键判断:银发经济的真正机会,不在机构养老的床位数量,而在居家和社区场景下的产品与服务。
三、“新老人”崛起:消费逻辑的根本转变
1962年至1975年出生的群体正集中步入老年。这批“新老人”成长于改革开放时期,拥有更高的教育水平、更充裕的资产积累和更开放的消费观念。他们的核心特征是什么?退了休,身体尚能自理,有时间,有消费意愿。他们需要的不是“被养老”,而是“享老”。
消费转型已在多个领域得到验证。2025年,健康咨询服务、养生保健服务销售收入同比分别增长11.7%与12%。老年旅游市场增速达26.2%。银发族越来越舍得为“品质”花钱。
四、医疗器械赛道的结构性机会
从“养老”到“享老”,需求曲线从软性消费向刚性需求自然过渡。对医疗器械企业而言,机会集中在以下几个维度:
康复辅具与家用医疗器械。 2025年,中国家用康复辅具类产品市场规模已超500亿元,预计2026年将达568亿元。康复类医疗器械产业规模达1072.4亿元,同比增长17.4%。随着国家将适老化改造纳入“以旧换新”补贴范围、最高补贴达30%,政策正在加速激活这一市场。
失能护理与智能照护设备。 2026年中国失能老人护理市场规模同比增长11.4%。80岁及以上人口已达3580万人,对医疗、护理、康复形成刚性需求。养老护理人员缺口超500万,这意味着一方面专业护理设备的需求将持续攀升,另一方面智能化照护产品将迎来爆发窗口。
五、战略启示:抓住“刚需+技术+政策”的三重交集
银发经济的投资逻辑正在变得清晰。中商产业研究院指出,智慧养老、康复辅具、养老服务、健康管理等赛道兼具高成长性与确定性,投资应聚焦“刚需+技术+政策”三重交集,重点关注国产替代、智能化升级、品牌化连锁、医养结合四大主线。
对医疗器械企业而言,这意味着:
第一,产品逻辑要从“医疗器械”转向“消费品”。 “新老人”对康复辅具和辅助理疗仪器的需求,正在从“治疗工具”演变为“生活品质提升工具”,一边健康保健一边享乐型的产品最受宠爱。所以产品的外观设计、智能互联功能正在成为影响购买决策的关键因素。
第二,渠道逻辑要从“医院”延伸到“社区和家庭”。 居家养老是绝对主流,产品必须适配居家场景。
第三,技术逻辑要从“功能实现”升级到“智能适应”。 AI降噪、蓝牙直连、远程验配等智能化功能正在降低使用门槛、提升产品附加值。
银发经济的本质,不是做养老,而是跟着人变老。从60岁的“初老”到80岁的“高龄”,一个人的身体在变化,需求在变化,消费的品类也在变化。能够沿着这条需求曲线持续提供适配产品的企业,才能吃到这波人口红利的完整周期。3.23亿人、9万亿市场、30万亿预期,数字是冰冷的,但数字背后的机会是滚烫的。对于深耕医疗器械领域的企业而言,银发经济不是一道选择题,而是一道必答题。关键在于:你准备好了吗?
16年专注于家用
医疗器械研发和制造
Copyright © 2026 佛山市凌远医疗科技有限公司 | 互联网药品信息服务资格证书[(粤)-非经营性—2018—0160] | 版权所有 粤ICP备18017265号